CASTILLA Y LEÓN
El equilibrio frágil de la alubia
La estabilidad productiva del cultivo en Castila y León contrasta con un mercado inestable, donde la ausencia de acuerdos previos, el peso de los stocks y el consumo en transformación presionan a la baja la rentabilidad de los agricultores
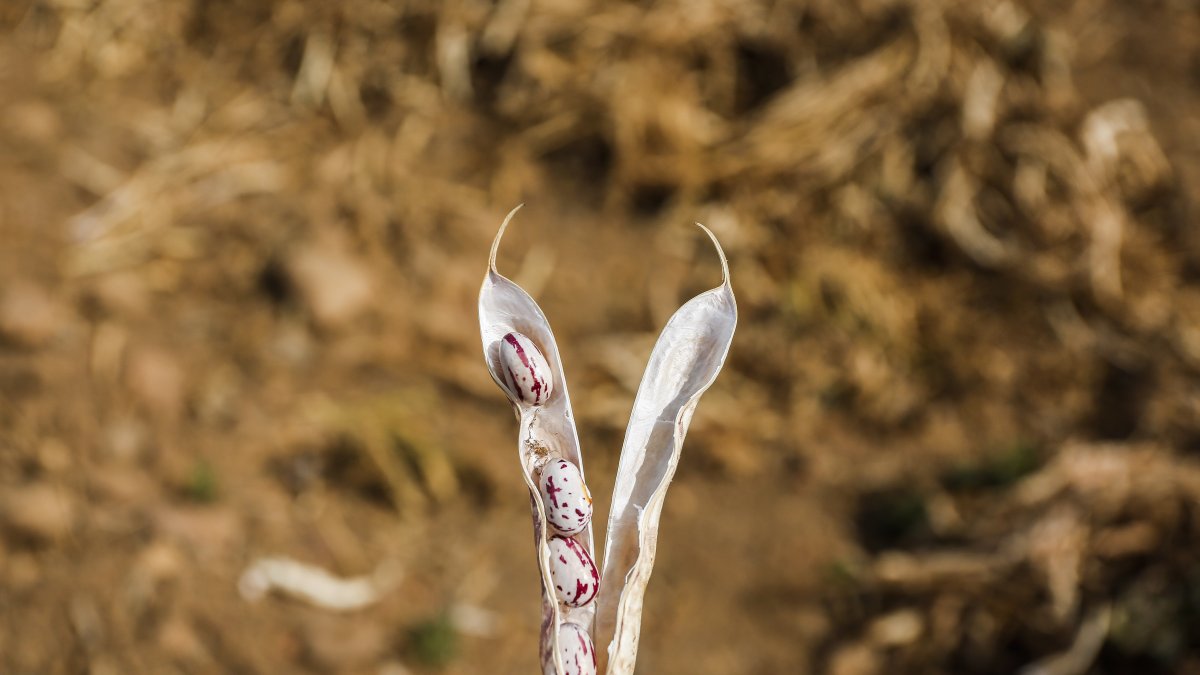
Cosecha de la alubia en Villarrín del Páramo (León)
La campaña de la alubia en Castilla y León con una situación agronómica relativamente favorable en campo, tras unas siembras que se han desarrollado en condiciones de humedad adecuadas en la mayor parte de las zonas productoras de León y Zamora. Este contexto inicial permite hablar de un inicio de ciclo sin grandes restricciones hídricas, aunque el sector advierte de que esta normalidad climática no debe interpretarse como una garantía de estabilidad global, ya que el comportamiento del mercado y la evolución de los precios siguen marcando una elevada incertidumbre estructural en las explotaciones.
Las condiciones de implantación del cultivo han sido en general positivas, con una nascencia homogénea y un desarrollo inicial que permite afrontar las primeras fases del ciclo con cierta tranquilidad agronómica. Sin embargo, los agricultores insisten en que el verdadero riesgo de la campaña no se encuentra en el campo, sino en la evolución de un mercado caracterizado por la volatilidad, la presión de las importaciones y la ausencia de mecanismos de contratación estables que aporten seguridad económica a las explotaciones.
En este contexto, el agricultor leonés Alberto Fuertes, vinculado a UPA, resume la situación general del sector al afirmar que «el tema está un poco complicado, sobre todo por el tema de la importación». Esta frase sintetiza el principal elemento de tensión del cultivo, ya que la entrada de alubia procedente de terceros países condiciona directamente la formación de precios en origen y limita la capacidad de negociación de los productores nacionales, que se ven obligados a asumir decisiones de siembra sin referencias económicas claras.
Fuertes añade que la relación entre agricultores e industria ha experimentado un cambio significativo en las últimas campañas, especialmente en lo relativo a la contratación previa a la cosecha, que tradicionalmente aportaba cierta estabilidad al sector. Según explica, «no quieren arriesgarse a hacer nada aquí», una afirmación que refleja la progresiva desaparición de acuerdos anticipados que permitían planificar la producción con mayor seguridad. Esta falta de contratos previos implica que los agricultores afrontan la campaña sin precios orientativos ni compromisos de compra, lo que traslada de forma directa todo el riesgo económico al eslabón productor. En consecuencia, la toma de decisiones agronómicas se ve condicionada por una incertidumbre permanente, ya que los costes de producción deben asumirse sin ninguna garantía de rentabilidad futura.

Mundo Agrario
Luz verde al último pago de la PAC 2025 para 15.000 agricultores y ganaderos de Castilla y León
Diario de Castilla y León | El Mundo
El mismo agricultor insiste en que esta situación no es puntual, sino que se ha consolidado como una tendencia generalizada dentro del sector en la campaña actual. En sus palabras, «este año parece ser que no quieren hacer contrato, no quieren pillarse nada», lo que evidencia una ruptura progresiva de los mecanismos tradicionales de negociación que durante años estructuraron la relación entre campo e industria. A esta problemática se suma la existencia de un volumen significativo de stock almacenado procedente de campañas anteriores, especialmente en determinadas variedades que presentan una menor rotación comercial. Fuertes señala que «todavía hay muchas viejas en el almacén», una situación que obliga a la industria a dar salida al producto acumulado antes de incorporar nueva cosecha, generando así una presión directa sobre los precios de origen.
La presencia de estos stocks introduce un factor adicional de distorsión en el mercado, ya que ralentiza la entrada de producto nuevo y condiciona la capacidad de absorción de la industria transformadora. Este escenario provoca que el valor de la nueva producción se vea afectado desde el inicio, en un contexto donde la oferta disponible no depende únicamente de la campaña actual, sino también de los excedentes acumulados. No todas las variedades presentan el mismo comportamiento en términos de conservación y salida comercial, lo que introduce diferencias relevantes dentro del propio sector productor. El agricultor explica que «las blancas no tienen problema, no parecen viejas de un año para otro, pero las pintas sí», una circunstancia que perjudica especialmente a las variedades más extendidas en el regadío leonés y condiciona su posición en el mercado.
La competencia exterior se ha consolidado como uno de los factores estructurales más determinantes en la evolución del cultivo de la alubia en Castilla y León, hasta el punto de modificar el equilibrio tradicional entre producción nacional e importaciones. Fuertes estima que «un 60 o un 70% de las alubias que se consumen es todo de importación», lo que sitúa al producto local en una posición minoritaria dentro del consumo global.
Esta elevada dependencia del producto exterior se refleja también en los canales de almacenamiento y distribución, donde la presencia de mercancía importada resulta cada vez más visible y condiciona el funcionamiento habitual del mercado. El agricultor lo describe al afirmar que «vas allí al almacén y lo tiene a reventar de sacas de importación», una imagen que ilustra la presión constante que ejerce el flujo internacional sobre el producto nacional.
Consumo
El cambio en los hábitos de consumo constituye otro de los elementos que están transformando de forma estructural el mercado de la alubia, especialmente en lo relativo al relevo generacional. Fuertes señala que «hablas con la gente joven y las alubias, no sé se sabe cuando las comen», una percepción que refleja la pérdida de presencia de la legumbre en la dieta habitual de las generaciones más jóvenes. Este cambio en el consumo se traduce en una concentración progresiva de la demanda en segmentos de población de mayor edad, lo que limita la expansión futura del mercado interno. El agricultor añade que «la mayoría de la gente que viene a buscarlas son de cuarenta y pico años para arriba», evidenciando un perfil de consumidor envejecido que no garantiza un relevo generacional sólido.
La transformación de los hábitos alimentarios hacia productos preparados y de consumo rápido ha modificado de forma notable la estructura de la demanda de legumbre en el mercado doméstico. Fuertes explica que «igual compran un pote de los que están cocidos, los calientan y listo», una tendencia que favorece en muchos casos el uso de materia prima importada frente al producto nacional. De hecho, el agricultor señala que la industria transformadora recurre mayoritariamente a producto procedente del exterior, lo que reduce de forma significativa las oportunidades comerciales del producto local en los canales de mayor volumen. En sus palabras, «la mayoría son de las que traen de fuera», lo que evidencia un desplazamiento progresivo del origen nacional en la cadena industrial.
A pesar de este contexto de incertidumbre, la superficie de cultivo se mantiene relativamente estable gracias a la capacidad de adaptación de las explotaciones de regadío, que ajustan sus rotaciones en función de la rentabilidad de cada campaña. El agricultor explica que «lo que se sembraba de remolacha se había destinado a alubias», lo que ha permitido sostener la superficie cultivada en muchas explotaciones. Sin embargo, esta estabilidad aparente depende de forma directa de la evolución del mercado, por lo que no puede considerarse consolidada a medio plazo. Fuertes advierte que «igual este año se mantiene o queda un poquitín por debajo», en función del comportamiento de los precios y de la demanda industrial durante la campaña.
Castilla y León
CyLTV reconoce a los mejores del mundo agrario en Surcos
Diario de Castilla y León | El Mundo
El principal problema estructural del cultivo sigue siendo la desconexión entre los costes de producción y los precios de venta en origen, una situación que se ha prolongado durante años sin una solución clara. El agricultor lo resume al afirmar que «estoy vendiendo las alubias al mismo precio que hace treinta años», lo que evidencia un estancamiento del valor real del producto en un contexto de inflación generalizada.
Este estancamiento contrasta de forma directa con el incremento continuo de los costes asociados a la producción agrícola, que afectan a todos los insumos necesarios para el cultivo. Fuertes lo sintetiza al señalar que «los abonos, el gasoil, el riego, la maquinaria… todo más caro», lo que reduce de forma notable los márgenes de rentabilidad de las explotaciones.
A pesar de estas dificultades, el agricultor considera que la alubia continúa siendo un cultivo viable siempre que exista una adecuada formación de precios en el mercado. En sus palabras, «si tuviera un precio razonable, es un cultivo rentable», lo que pone el foco en la estructura del mercado como principal factor limitante y no en la capacidad productiva del sector agrícola.
Desarrollo
La modernización del regadío en muchas zonas productoras de Castilla y León ha supuesto una mejora significativa en la gestión del cultivo de la alubia, al permitir una mayor eficiencia en el uso del agua y una mejor estabilidad productiva en campañas recientes. El agricultor destaca que «tenerla ahora con el riego modernizado es una cosa muy buena», lo que pone de relieve el avance técnico en las explotaciones, aunque este progreso no se traduce automáticamente en una mejora de la rentabilidad económica debido a la presión de los costes y los precios de mercado.
La evolución ha desempeñado un papel relevante en la adaptación del cultivo a las condiciones actuales de producción, con una tendencia clara hacia variedades más resistentes y de ciclo más corto. Fuertes explica que «es la alubia que menos tiempo está en la finca y la que más aguanta las enfermedades», en referencia a la pinta americana, lo que muestra cómo la innovación genética ha permitido mejorar aspectos agronómicos, aunque sin resolver los problemas estructurales de comercialización.
El representante de COAG León, Poli Castellanos, refuerza la importancia del territorio en la producción nacional al señalar que «el 80% de las alubias que se siembran en León son de la variedad pinta americana», lo que evidencia una fuerte especialización varietal en la provincia. Esta concentración productiva refleja una estrategia agronómica adaptada al rendimiento y a la demanda, aunque también limita la diversificación del cultivo en un contexto de mercado cambiante. Castellanos añade además la relevancia estructural de la provincia dentro del conjunto nacional al afirmar que «León produce el 80% de las alubias que se produce en España», lo que sitúa a este territorio como el principal núcleo productor del país. Esta concentración geográfica convierte a la provincia en un actor estratégico dentro del sector agroalimentario de la legumbre, con un peso determinante en la formación de oferta nacional.
El mismo representante subraya también la importancia de la industria transformadora instalada en la zona, al señalar que «el 90% de las industrias transformadoras de legumbres de España están en León», lo que refuerza el carácter agroindustrial del territorio. Esta concentración industrial favorece la proximidad entre producción y transformación, aunque no elimina la dependencia de materias primas importadas en determinados segmentos del mercado.
Mundo Agrario
Castilla y León domina los premios Porc d’Or 2026 con 40 nominaciones
Fernando Malanda
El cultivo de la alubia exige además un seguimiento técnico muy preciso durante todo su ciclo productivo, debido a su sensibilidad a las condiciones climáticas y sanitarias. Castellanos lo resume al afirmar que «somos agricultores obsesionados prácticamente con ese cultivo», una expresión que refleja la intensidad del manejo agronómico necesario para garantizar rendimientos adecuados en un cultivo altamente exigente.
Uno de los momentos más críticos del ciclo productivo se produce durante la floración, cuando la planta muestra una elevada vulnerabilidad a las condiciones de humedad y temperatura. El agricultor explica que «como se deshidrate la flor, la vaina no cuaja», lo que evidencia la importancia de mantener condiciones ambientales estables para asegurar la formación del grano y evitar pérdidas significativas de producción en esta legumbre.
Las condiciones hídricas actuales se presentan como un factor positivo de cara a la campaña, gracias al nivel de llenado de los embalses y la disponibilidad de agua para riego en las principales zonas productoras. Castellanos señala que «los pantanos están llenos», lo que mejora las expectativas agronómicas respecto a campañas anteriores marcadas por la sequía, aunque no elimina otros riesgos asociados al clima. A pesar de esta mejora en la disponibilidad de agua, el seguimiento de la meteorología sigue siendo constante en el día a día de las explotaciones, debido a la elevada sensibilidad del cultivo a los cambios bruscos de temperatura. El agricultor afirma que «tenemos que estar muy pendientes del móvil y de las temperaturas», lo que refleja la creciente dependencia tecnológica y climática del manejo agrícola moderno.
Internacionalización
El contexto internacional también influye de manera directa en la evolución del mercado europeo de la legumbre, a través de la competencia de grandes países productores. Pozo explica que «Argentina está teniendo buenas cosechas», lo que incrementa la presión sobre los precios y afecta a la competitividad en los mercados de referencia. La rentabilidad del cultivo se sitúa en niveles muy ajustados dentro del regadío, lo que obliga a los agricultores a comparar continuamente la alubia con otras alternativas productivas. El agricultor señala que «por debajo de eso ya no es rentable comparado con el maíz», lo que introduce una competencia directa entre cultivos en función de los márgenes económicos disponibles.
A pesar de esta situación, Pozo reconoce que la alubia sigue siendo uno de los cultivos más interesantes dentro del regadío en determinadas condiciones de mercado. Afirma que «hoy por hoy es de lo más rentable que hay», aunque matiza que esta rentabilidad está sujeta a una gran volatilidad y depende de forma crítica de la evolución de los precios de campaña.
El riesgo climático continúa siendo un elemento determinante en la producción de alubia, especialmente por la sensibilidad del cultivo a los episodios de calor extremo durante fases clave del desarrollo. Pozo advierte que «con un golpe de calor se te pierde tranquilamente», lo que evidencia la fragilidad del rendimiento frente a fenómenos meteorológicos adversos.
La planificación de superficies de cultivo se mantiene relativamente estable en la campaña actual, lo que refleja una continuidad en las decisiones agrarias a corto plazo. El agricultor señala que «la gente va a sembrar prácticamente lo mismo», lo que indica que, a pesar de la incertidumbre, no se prevén cambios drásticos en la estructura productiva del cultivo de regadío.
La incertidumbre sobre la producción final de la campaña es otro de los elementos recurrentes en el sector, debido a la dependencia de factores climáticos y de manejo agronómico. Pozo señala que «hablar ahora mismo de producción sería aventurarse», lo que refleja la dificultad de anticipar resultados en un cultivo tan sensible a las condiciones externas. En conjunto, la campaña de 2026 se presenta como un ejercicio de equilibrio entre una mejora agronómica inicial y un mercado profundamente condicionado por factores externos, donde la capacidad productiva contrasta con una creciente dependencia de importaciones, precios internacionales y evolución del consumo.